5 Hal yang Harus Diperhatikan Saat Membeli Rumah Pertama
Membeli rumah pertama merupakan salah satu pencapaian finansial dan emosional terbesar dalam perjalanan hidup seseorang, khususnya bagi generasi milenial, profesional muda, hingga pasangan yang baru saja membangun keluarga. Momen ini menandai fase penting menuju kemandirian, stabilitas finansial, serta kepemilikan aset berharga jangka panjang. Rasa bangga dan antusiasme yang membuncah tentu sangat wajar dirasakan ketika Anda membayangkan masa depan di bawah atap rumah impian milik sendiri.
Banyak pembeli rumah pertama yang sering kali terjebak hanya pada daya tarik penampilan fisik bangunan semata, estetika tata ruang, atau sekadar iming-iming diskon harga murah dari promosi pemasaran. Mereka kerap terburu-buru mengambil keputusan tanpa memperhitungkan kalkulasi aspek legalitas, kesiapan dana tak terduga, hingga biaya tersembunyi yang mengintai dalam setiap transaksi jual beli.
Kesalahan kecil di tahap awal dapat membawa dampak beruntun pada kondisi finansial keluarga hingga puluhan tahun mendatang. Oleh karena itu, memahami setiap tahapan dan risiko adalah kunci utama agar proses transaksi berjalan aman. Agar Anda terhindar dari potensi kerugian maupun penyesalan di kemudian hari, simak lima kesalahan utama yang paling sering dilakukan saat membeli rumah pertama beserta langkah pencegahannya berikut ini:
1. Fokus Hanya pada Harga Properti, Mengabaikan Biaya Tambahan
Kesalahan paling umum yang kerap dilakukan pembeli pemula adalah menganggap bahwa total dana yang dibutuhkan hanyalah seharga tagihan penjualan rumah atau uang muka (DP). Padahal, transaksi jual beli properti melibatkan sejumlah biaya legalitas dan administrasi yang cukup signifikan.
Beberapa biaya yang wajib diantisipasi antara lain Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB), biaya Akta Jual Beli (AJB), jasa notaris, biaya balik nama, serta biaya provisi dan administrasi bank jika menggunakan skema Kredit Pemilikan Rumah (KPR). Secara umum, Anda perlu menyiapkan dana cadangan sebesar 10 hingga 15 persen di luar harga jual rumah untuk mengover seluruh biaya transaksi tersebut.
2. Tidak Memperhitungkan Aksesibilitas dan Lokasi Jangka Panjang
Tergiur oleh harga rumah yang sangat murah di pinggiran kota tanpa mempertimbangkan akses transportasi adalah jebakan klasik. Rumah yang murah bisa menjadi sangat mahal jika setiap hari Anda harus menghabiskan waktu bertam-jam di jalan serta mengeluarkan biaya transportasi yang membengkak.
Saat memilih lokasi, perhatikan ketersediaan aksesibilitas utama seperti akses tol, stasiun kereta, atau moda transportasi umum lainnya. Selain itu, pertimbangkan potensi pertumbuhan kawasan tersebut dalam 5 hingga 10 tahun ke depan. Lokasi yang strategis tidak hanya memudahkan mobilitas harian Anda, tetapi juga menjamin nilai investasi properti yang terus meningkat.
3. Terburu-Buru Mengambil KPR Tanpa Membandingkan Penawaran Bank
Mengajukan KPR ke bank tempat Anda menabung memang terasa paling praktis, namun belum tentu memberikan suku bunga dan syarat terbaik. Banyak pembeli rumah pertama langsung menyetujui penawaran KPR pertama yang diterima tanpa melakukan riset perbandingan terlebih dahulu.
Tiap perbankan memiliki program suku bunga promo (fixed rate) dan suku bunga mengambang (floating rate) yang bervariasi. Selisih bunga 0,5 persen saja dapat berdampak besar pada besaran cicilan bulanan dan total pengeluaran Anda selama jangka waktu tenor 15 hingga 20 tahun. Ambil waktu untuk membandingkan penawaran dari beberapa bank sebelum menjatuhkan pilihan KPR.
4. Mengabaikan Aspek Legalitas dan Kredibilitas Pengembang
Rasa tergiur promo diskon atau bonus perabotan sering kali membuat pembeli abai terhadap keabsahan dokumen legal. Pembelian rumah yang terkendala masalah sengketa lahan, sertifikat induk yang belum dipecah, atau Izin Mendirikan Bangunan (IMB/PBG) yang tidak lengkap dapat mendatangkan kerugian fatal di kemudian hari.
Selalu pastikan bahwa pengembang (developer) memiliki rekam jejak (track record) yang terpercaya. Periksa kelengkapan Sertifikat Hak Milik (SHM) atau Sertifikat Hak Guna Bangunan (SHGB), serta pastikan pengembang telah menyelesaikan proyek-proyek sebelumnya dengan ketepatan waktu dan kualitas yang menjanjikan.
5. Tidak Menyiapkan Dana Darurat Khusus Pasca-Pembelian
Banyak orang menguras seluruh tabungan mereka hingga rupiah terakhir demi membayar DP dan biaya akad. Akibatnya, mereka memasuki rumah baru tanpa memiliki simpanan dana darurat sama sekali. Seringkali terlupa bahwa pasca-pembelian, selalu ada pengeluaran tak terduga seperti biaya pindahan, perbaikan kecil, pembelian perlengkapan rumah tangga awal, atau biaya pemeliharaan lingkungan. Pastikan Anda tetap menyisihkan dana darurat minimal 3 hingga 6 kali pengeluaran bulanan agar kondisi finansial keluarga tetap stabil.
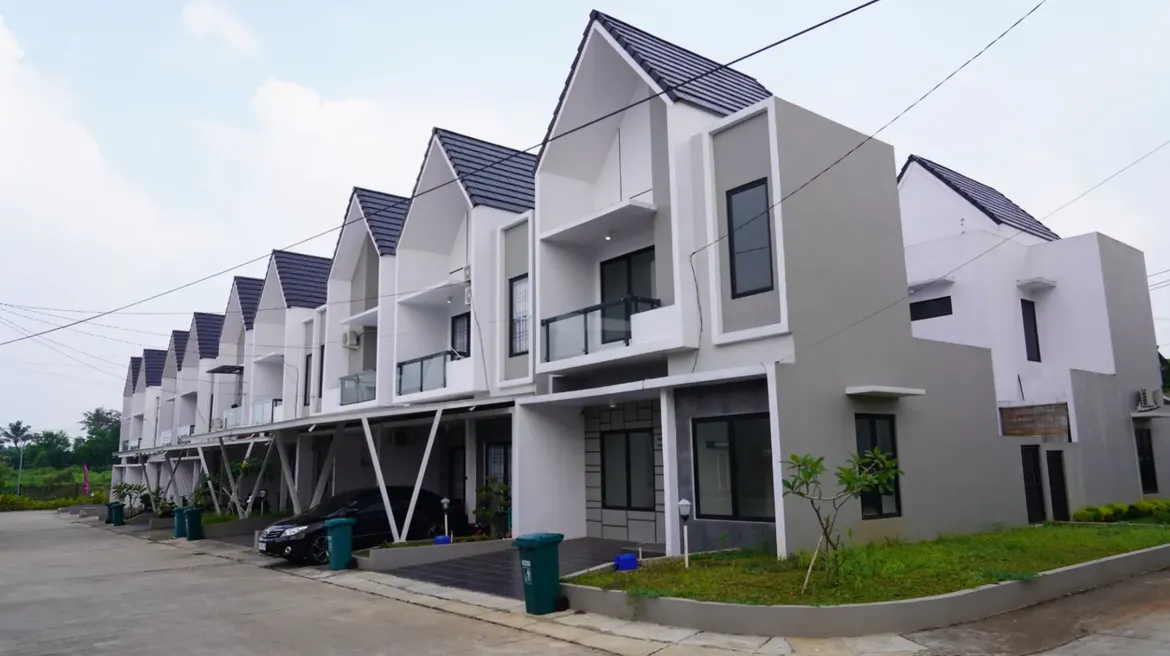
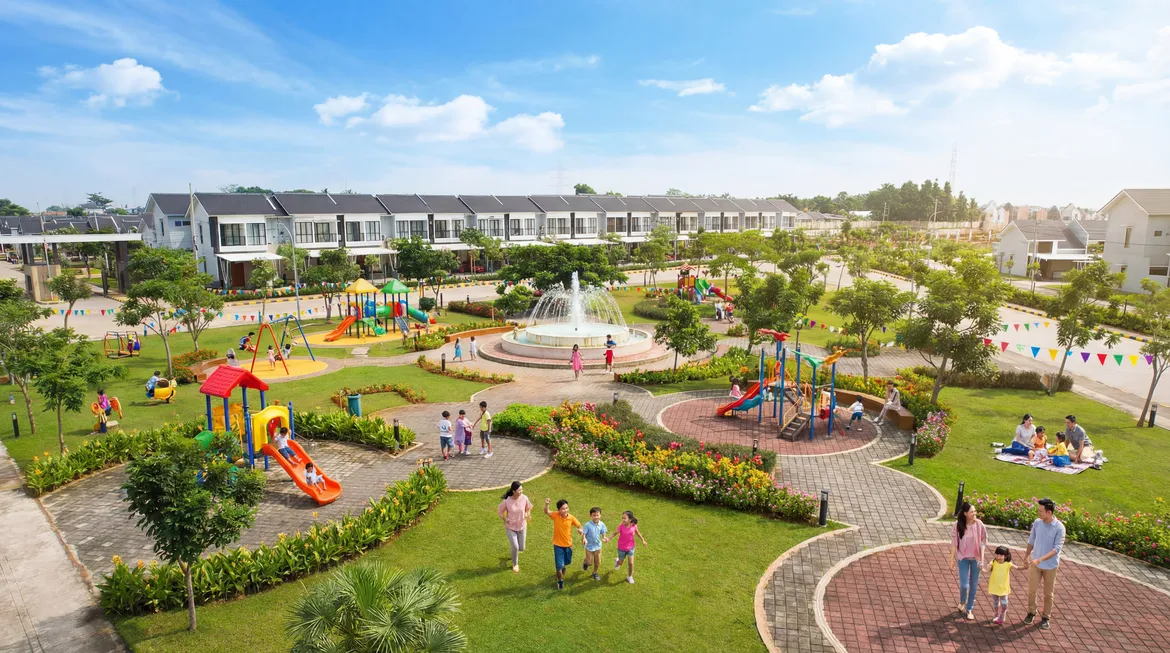
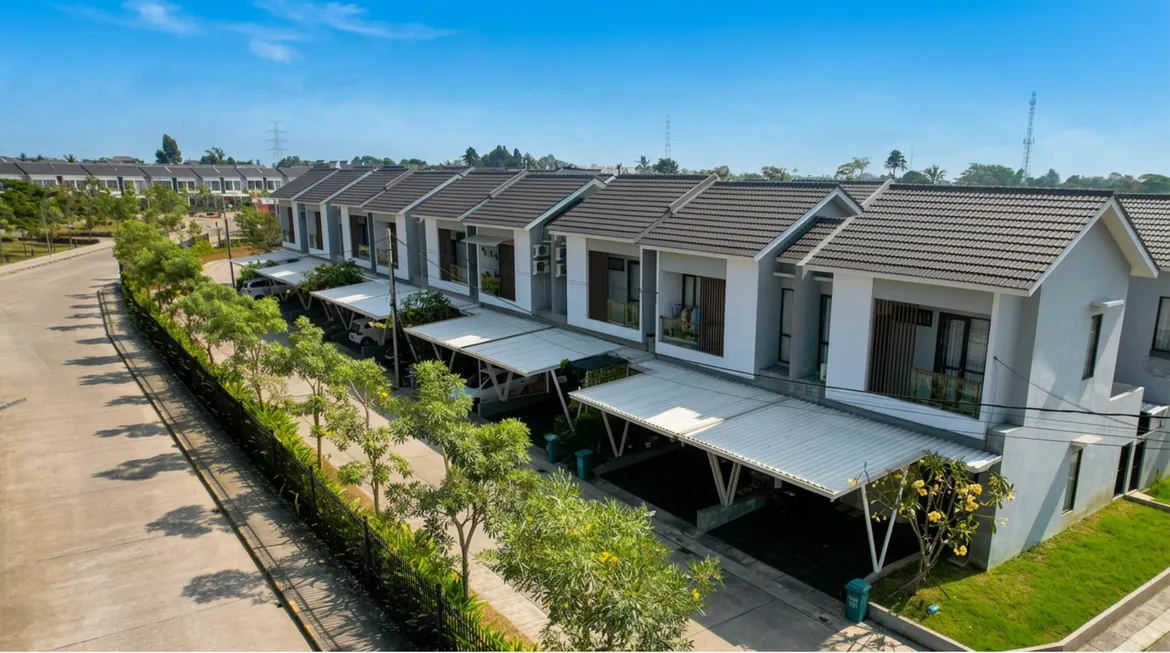
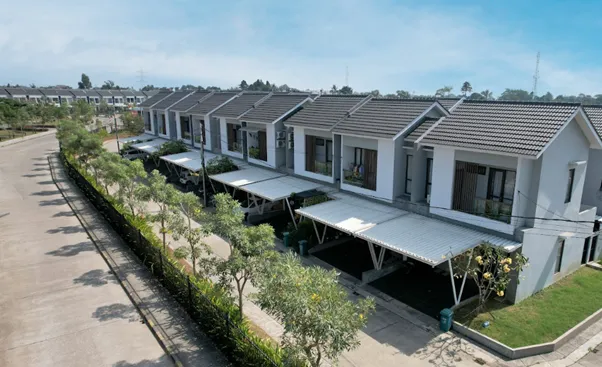
Setidaknya, itulah 5 kesalahan yang sering dilakukan saat membeli rumah pertama. Jika Anda sedang mencari kawasan tempat tinggal di selatan Jakarta yang masih asri namun punya aksesibilitas yang mudah ke tol, maka Anda perlu melihat kawasan perumahan Permata Cimanggis.
Hunian modern di kawasan Pertama Cimanggis sangat cocok untuk para millenial yang sedang mencari rumah impian sekaligus investasi masa depan yang menjanjikan. Apalagi, kawasan ini dikembangkan oleh developer yang terpercaya serta menganut konsep Healthy Living in Nature yang sangat cocok untuk meningkatkan kualitas hidup yang lebih baik tanpa harus mengorbankan kemudahan akses dan kenyamanan. Segera hubungi admin kami untuk mendapatkan penawaran harga terbaik!